O mundo do software está a atravessar uma turbulência significativa, com a recessão, os despedimentos no setor tecnológico e a queda acentuada dos investimentos de capital de risco.
Se está a ler este artigo, parto do princípio de que esta última questão é a que mais o preocupa, uma vez que poderá estar a angariar financiamento para o seu produto.
A boa notícia é que as coisas não são tão horríveis como parecem no papel. Os investidores de capital de risco não deixaram de investir — simplesmente mudaram as suas prioridades e a forma como avaliam as empresas emergentes.
Para abordar esta nova realidade, este artigo dá início a uma série de quatro partes a que chamámos A Próxima Ronda, na qual analisaremos o processo de angariação de capital de risco, com foco na realidade pós-pandemia e nas prioridades dos investidores.
Comecemos por analisar o que mudou no mundo do capital de risco na sequência da crise.
O que está a acontecer no mercado de capital de risco?
Antes de começarmos a analisar as mudanças nas prioridades dos investidores de capital de risco quando se trata de financiar empresas emergentes, façamos um balanço do que está a acontecer no mercado de capital de risco em 2023.
Dizer que a COVID-19 teve um grande impacto nas empresas seria um eufemismo. Os confinamentos e as mudanças repentinas para o trabalho a partir de casa resultaram num aumento da procura por produtos digitais. Basta observar a taxa de crescimento trimestral da Zoom ao longo da pandemia.
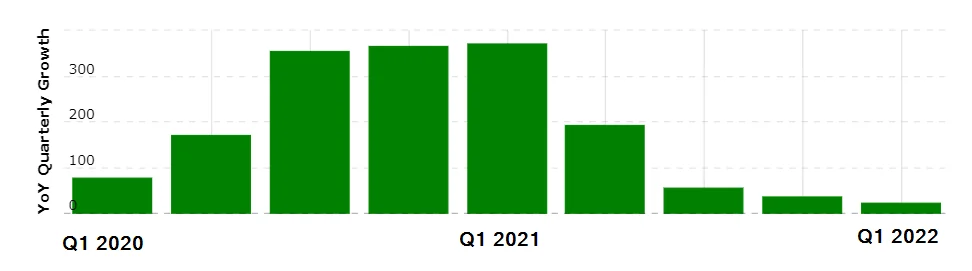
Este mesmo gráfico também mostra outra coisa — a queda repentina da taxa de crescimento assim que a pandemia terminou. Houve dois fatores principais que contribuíram para esta queda:
O trabalho remoto não se tornou a norma
Uma das grandes surpresas para todos (tanto líderes empresariais como trabalhadores) foi o facto de o trabalho remoto ter corrido realmente bem durante os confinamentos. Não houve uma queda significativa da produtividade, os trabalhadores gostaram de passar o tempo que ganharam com as suas famílias e algumas empresas até perceberam que já não tinham de pagar renda de escritórios, uma vez que não havia necessidade de um espaço físico.
Graças a isto, os investidores de capital de risco pensaram que o trabalho remoto continuaria depois da pandemia e que o aumento da procura por produtos digitais seria muito superior ao registado nos tempos anteriores à COVID-19. Na sua maioria, tinham razão — no entanto, o número de empresas que regressaram a um modelo de trabalho “no escritório” ou híbrido foi muito superior ao esperado, resultando numa procura inferior à prevista.
Acabámos com uma recessão, uma queda do mercado bolsista e uma crise do custo de vida
Embora os governos de todo o mundo tenham feito o seu melhor para proteger os cidadãos e as empresas das consequências económicas dos confinamentos e de outras medidas de segurança (por exemplo, proibições de viajar e controlos aduaneiros restritivos), uma recessão era inevitável.
O resultado desta crise foi uma redução do rendimento disponível nas mãos dos cidadãos comuns, o que levou a uma diminuição dos gastos e, consequentemente, a quedas nas receitas das empresas.
Por conseguinte, havia muito menos dinheiro para gastar em produtos digitais — o que levou a uma queda significativa das taxas de crescimento e a períodos de autonomia financeira mais curtos para as empresas emergentes que consumiam capital de risco.
Have an account? Log In
Como reagiram os investidores de capital de risco à queda do crescimento e das receitas das empresas emergentes?
Quando a pandemia estava no auge e todo o planeta trabalhava a partir de casa, o mundo do capital de risco começou a investir agressivamente em produtos digitais e na ideia geral do trabalho remoto. Eis o aspeto dos volumes de investimento ao longo da pandemia.
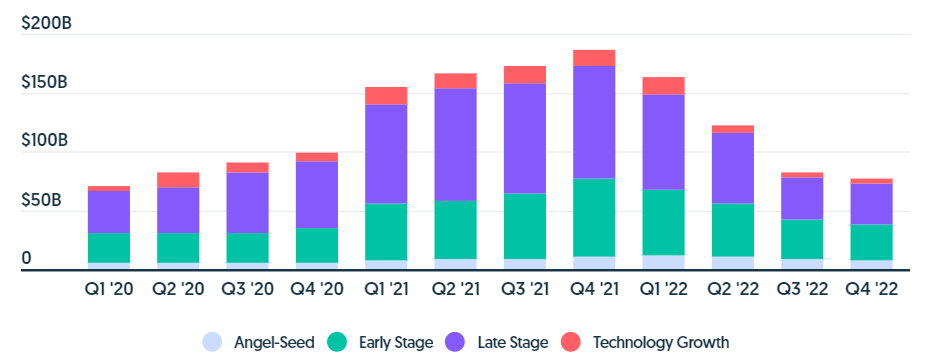
Mas, como podemos ver no gráfico, a queda do crescimento e das receitas das empresas emergentes, bem como a crise da COVID-19 em geral, também resultaram numa queda acentuada da atividade de capital de risco.
A razão é que acabámos neste círculo vicioso:
- Uma queda na taxa de crescimento das empresas emergentes dificultou a atração de novos investimentos. Acrescente-se a queda das receitas provocada pela recessão e acabamos com centenas de empresas emergentes sem dinheiro e a caminho da falência.
- O aumento da taxa de falência das empresas emergentes obriga as empresas de capital de risco a pensar duas vezes antes de investir. Além disso, para compensar o aumento do risco, os investidores de capital de risco tornam o capital mais caro, disponibilizando menos dinheiro em troca de uma participação maior no capital próprio e a uma avaliação mais baixa.
- Isto torna ainda mais difícil para as empresas emergentes atraírem capital — aumentando a probabilidade de falharem.
A boa notícia é que os investidores continuam dispostos e satisfeitos por lhe disponibilizarem o capital de que necessita para fazer crescer a sua empresa emergente. No entanto, a forma como abordam a avaliação das empresas emergentes e os aspetos a que prestam atenção mudou.
Como mudou o sentimento dos investidores em 2023?
Antes de aprofundar este tema, a minha impressão era de que o mundo do capital de risco se tinha simplesmente tornado mais avesso ao risco ao tomar decisões de investimento.
Discuti este assunto com alguns investidores, bem como com fundadores de empresas que estão a planear atrair mais financiamento de capital de risco (incluindo os fundadores do produto que lidero atualmente).
O que aprendi foi que as coisas não são assim tão simples e que nem sempre se trata de investir em startups "menos arriscadas".
Em vez disso, há uma mudança geral no que os investidores de capital de risco têm em atenção ao decidir investir numa startup.
Eis o que é importante para os investidores atualmente.
Quão “real” é o problema que está a resolver?
Lembra-se da Juicero? Era uma máquina de sumos de 400 dólares que exigia que comprasse sumos pré-embalados, que depois simplesmente espremia da embalagem para o seu copo.
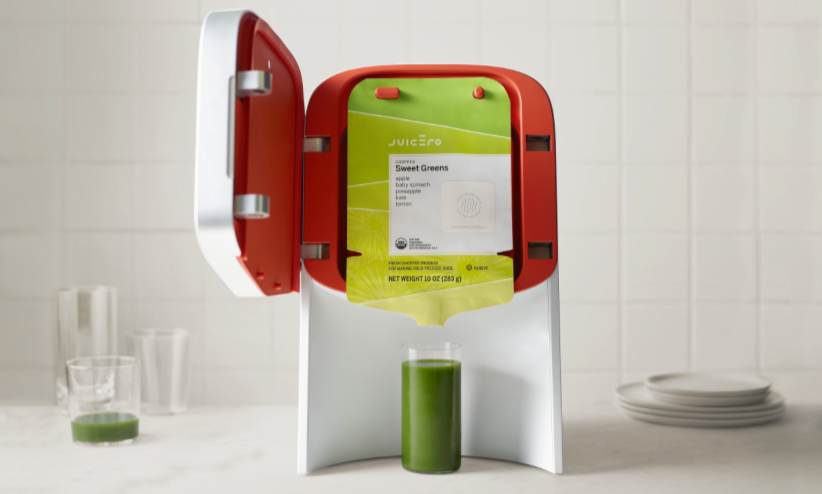
Bem, os fundadores acabaram por angariar uns impressionantes 120 milhões de dólares em meados da década de 2010 para a sua seja-lá-o-que-for mecânica (recuso-me a chamar-lhe um produto).
Como é que isto é possível?! Resumidamente, a década de 2010 foi uma era em que se podia apresentar praticamente qualquer coisa aos investidores e obter financiamento. As coisas tornaram-se um pouco menos estranhas no final da década, mas a ideia de "produtos com uma fraca adequação entre problema e solução continuarem a receber investimento" ainda estava presente.
A recessão pós-pandemia e a volatilidade do mercado bolsista, contudo, deixaram claro que esta não era uma abordagem sustentável para os investidores de capital de risco.
Atualmente, terá de provar que o problema que afirma que o seu mercado-alvo enfrenta é real e suficientemente doloroso para que uma quantidade quantificável de utilizadores procure uma solução paga.
Assim, se apresentasse hoje a Juicero, receberia quase certamente uma carta de rejeição dos investidores, uma vez que não era um produto que resolvesse qualquer problema.
O seu modelo de negócio é viável e rentável?
Antes de as consequências da COVID-19 começarem a afetar a economia, os requisitos dos investidores de capital de risco relativamente à robustez do plano de negócio não eram assim tão rigorosos. Na verdade, havia inúmeras startups com modelos de negócio questionáveis que acabaram por receber financiamento significativo em meados da década de 2010 — adivinhou!
Um caso específico que quero mencionar é o MoviePass — um serviço baseado numa subscrição que permitia aos utilizadores ver filmes em cinemas locais mediante o pagamento de uma mensalidade. O que pretendiam criar era essencialmente o Spotify dos cinemas. A ideia era, na realidade, bastante boa, e acabaram por angariar mais de 70 milhões de dólares.
O modelo de negócio, contudo, era altamente insustentável.
O problema era que o MoviePass tinha de comprar os bilhetes aos cinemas pelo preço total e depois agrupá-los e vendê-los aos utilizadores com um desconto significativo — o que fazia com que operasse com prejuízo. A ideia era que, quando tivessem utilizadores suficientes, conseguiriam negociar descontos significativos nos bilhetes de cinema que compravam.
Os cinemas, contudo, recusaram conceder esses descontos, uma vez que os seus cálculos demonstravam que desta forma ganhariam menos dinheiro.
Isto levou o MoviePass a gastar todo o dinheiro dos investidores e a chegar prematuramente ao fim.
Está a crescer de forma sustentável?
Sou um grande fã da Growth Series da Reforge, pois ajudou-me a desenvolver a mentalidade necessária para criar motores de crescimento sustentável. A razão pela qual as pessoas da Reforge se concentram em ensinar crescimento sustentável é o facto de o mercado das startups ter falhado redondamente nesse aspeto ao longo da última década.
Aumentar o número de utilizadores (mesmo os pagantes) não significa necessariamente que esteja a fazer um excelente trabalho enquanto empresa (falarei mais sobre isto adiante). Mas isto é, mais uma vez, algo que o mundo do capital de risco não estava a priorizar no passado.
O que queriam era um crescimento explosivo. Para corresponder a estas expectativas, as startups começaram a negligenciar a sustentabilidade a longo prazo dos utilizadores que adquiriam e concentraram os seus esforços no número de inscrições.
Um exemplo bem conhecido disto é o já extinto Vine. Este antecessor do TikTok parecia ser um enorme sucesso no início — tinha um crescimento explosivo e conseguiu adquirir centenas de milhões de utilizadores. O problema do Vine, contudo (e algo que o TikTok fez bem mais tarde), era o facto de se ter concentrado demasiado em aumentar simplesmente o número de inscrições, sem se preocupar muito com a experiência que esses utilizadores tinham dentro da aplicação.
Em particular, o Vine não conseguia oferecer incentivos monetários adequados aos criadores de conteúdos. Isto fez com que a comunidade de criadores migrasse para outras plataformas onde podia ganhar mais dinheiro com os seus conteúdos.
Com conteúdo de pior qualidade, os utilizadores do Vine começaram a abandonar a plataforma — o que acabou por resultar no fracasso definitivo da aplicação.
É "resistente a choques"?
Este é provavelmente um dos poucos casos em que ser comparado com uma barata deve ser entendido como um elogio. A atenção dos investidores voltou-se para startups capazes de provar que conseguem resistir a vários tipos de crises, incluindo aquela que estamos a atravessar atualmente.
Eis como um investidor experiente me explicou a situação:
Sempre demos prioridade às startups que conseguiam sobreviver a períodos difíceis. No entanto, não esperávamos que estes períodos fossem tão severos como a recessão que estamos a testemunhar agora.
A situação atual levou-nos a rever os nossos requisitos de resiliência e a considerar investir em startups capazes de demonstrar que conseguem manter-se à tona, independentemente da situação económica.
Rem Darbinyan
Investidor-anjo, membro do Conselho Consultivo da Formula VC
Um dos exemplos mais proeminentes de startups promissoras que não tinham resiliência e falharam durante a pandemia foi a aplicação de design de interiores Modsy. O confinamento e a subsequente crise do custo de vida levaram as pessoas a dar menos prioridade aos projetos de melhoria das suas casas — o que provocou uma queda significativa nas receitas da Modsy.
A empresa acabou por gastar todos os seus fundos de investimento de $60 milhões em meados de 2022 e não chegou a 2023.
Um plano de ação para startups pós-pandemia
Com um pouco mais de conhecimento sobre as prioridades atuais dos investidores, poderá estar a perguntar-se se precisa de mudar a forma como gere e desenvolve o seu produto para cumprir estes padrões.
A resposta dependerá, naturalmente, de a sua startup transmitir ou não características de barata — isto é, de saber quão resistente a choques é o negócio. No entanto, tenho duas dicas que pode ter em consideração, independentemente da posição do seu produto relativamente a estes requisitos.
Concentre-se num crescimento sólido e sustentável
Há uma razão para usar o termo "sustentável" repetidamente neste artigo — esta é a principal área na qual deve concentrar a sua atenção.
Em termos de crescimento, não deve utilizar a sua principal métrica de crescimento (MAU ou WAU) de forma isolada. Em vez disso, deve combiná-la com outra métrica que possa demonstrar o nível de satisfação dos clientes com o seu produto a longo prazo.
Normalmente, trata-se da sua retenção. Quanto melhor for a retenção, mais pessoas decidem utilizar o seu produto a longo prazo. Para compreender a dimensão do impacto que a retenção pode ter no seu crescimento, veja este gráfico:
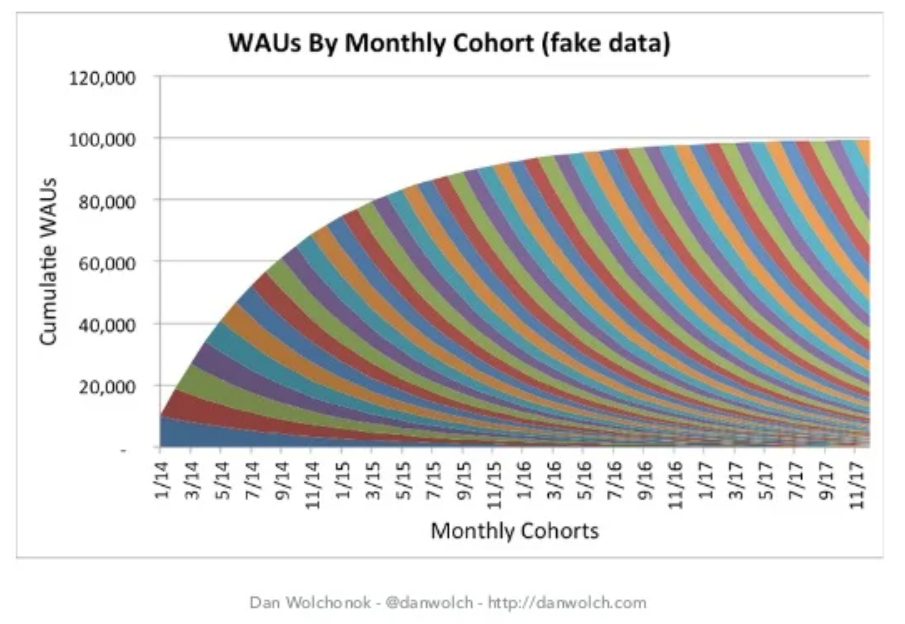
Aqui, temos um produto que está a crescer bastante rapidamente. No entanto, a curva de retenção não é plana. Isto significa que 100% dos utilizadores acabam por abandonar o produto e que precisa de depender de novas aquisições para manter o crescimento da utilização.
O problema de uma retenção baixa é que acabará por chegar a um ponto em que perde tantos utilizadores quantos aqueles que adquire (como demonstra o gráfico acima). Se continuar a operar desta forma, irá experienciar algo chamado gráfico de “barbatana de tubarão” — uma evidência de que está a perder utilizadores ativos.
Por outro lado, com uma retenção saudável, o gráfico parece muito mais promissor:
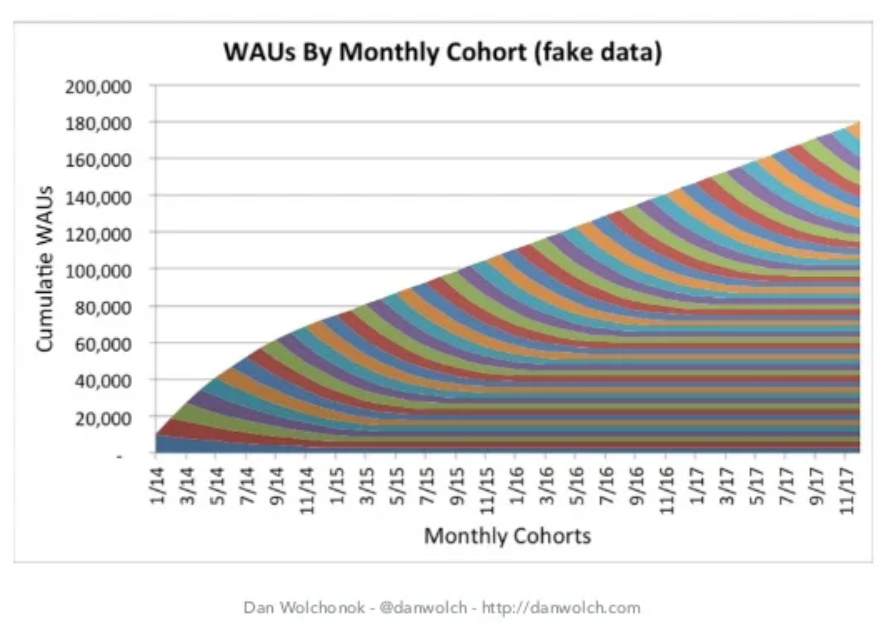
No gráfico acima, a taxa de crescimento é, na realidade, mais lenta em comparação com a do gráfico com baixa retenção. No entanto, como a retenção é estável neste caso, existe um efeito cumulativo à medida que os utilizadores recém-adquiridos se juntam ao grupo que tem conseguido reter com sucesso.
É precisamente por isso que compensa investir tempo e esforço no processo de integração dos utilizadores. Uma excelente experiência de integração conduz a taxas mais elevadas de adoção do produto, o que resulta numa maior retenção. Isto oferece-lhe alguma segurança, pois, mesmo quando enfrenta dificuldades e a sua taxa de crescimento abranda, não perderá a sua base de utilizadores, uma vez que é provável que a maioria dos seus utilizadores permaneça consigo a longo prazo.
More Articles
- Lançamento de produtos (com Rebecca Kalogeris do Pragmatic Institute)
- O Diretor de Produto da Duolingo Dá uma Aula Magistral sobre Monetização de Produtos
- Os 10 melhores softwares de crescimento orientado pelo produto de 2026
- As 10 melhores ferramentas de análise de produto para acompanhar o comportamento em 2026
- Porque é que o roteiro de IA está ao contrário (e o que os líderes podem fazer quanto a isso)
Concentre-se na criação de um modelo de negócio viável
Este é um tema complexo, por isso recomendo que comece por uma introdução sobre a validação de ideias de startups, a identificação do seu PMF e como evitar a síndrome do objeto brilhante.
A lógica é que o seu foco enquanto startup não deve estar num crescimento irrefletido. Na realidade, o crescimento deve ser o resultado de um bom ajuste entre problema e solução, quando é capaz de resolver um problema real com um modelo de negócio sustentável.
Por conseguinte, o seu principal foco deverá ser testar uma grande variedade de hipóteses que formulou com base no seu modelo de negócio, validá-las e mudar de direção, se necessário.
A recessão terminará em breve
Não sou economista, por isso não tenho os conhecimentos e as competências necessários para lhe dizer exatamente quando terminará a recessão. Mas sei que a economia mundial atravessa constantemente períodos de recessão e crescimento. Isso significa que tempos melhores nos aguardam — esperemos que mais cedo do que pensamos.
Leia os outros artigos da série
Na Segunda Parte de A Próxima Ronda, detalhamos como criar e demonstrar o seu modelo de negócio, tração no mercado e previsões financeiras na sua apresentação para investidores.
A Terceira Parte aborda o cálculo da avaliação do seu negócio no mercado e a negociação da participação no capital com investidores.
A Quarta Parte é inteiramente dedicada a como passar pelo processo de diligência devida e avançar para a próxima fase do ciclo de vida da sua empresa.
Por fim, não deixe de acompanhar ainda mais informações e guias sobre gestão de produto, subscrevendo a nossa excelente newsletter.