
Ohjelmistoala kokee merkittäviä mullistuksia taantuman, teknologia-alan lomautusten ja pääomasijoitusten huomattavan vähenemisen vuoksi.
Jos luet tätä artikkelia, oletan, että jälkimmäinen koskee sinua eniten, sillä saatat olla hankkimassa rahoitusta tuotteellesi.
Hyvä uutinen on, etteivät asiat ole paperilla niin kamalia kuin miltä ne näyttävät. Pääomasijoittajat eivät ole lopettaneet sijoittamista – he ovat yksinkertaisesti muuttaneet prioriteettejaan ja tapaansa arvioida startup-yrityksiä.
Tämän uuden todellisuuden käsittelemiseksi tämä artikkeli aloittaa neliosaisen sarjan, jonka nimi on Seuraava rahoituskierros. Sarjassa tarkastelemme pääomarahoituksen hankkimista keskittyen pandemian jälkeiseen todellisuuteen ja sijoittajien prioriteetteihin.
Aloitetaan tarkastelemalla, mikä pääomasijoitusmaailmassa on muuttunut kriisin jälkeen.
Mitä pääomasijoitusmarkkinoilla tapahtuu?
Ennen kuin tarkastelemme startup-yritysten rahoittamiseen liittyvien pääomasijoittajien prioriteettien muutoksia, luodaan katsaus siihen, mitä pääomasijoitusmarkkinoilla tapahtuu vuonna 2023.
Olisi melkoinen vähättely sanoa, että COVID-19 vaikutti liiketoimintaan merkittävästi. Sulkutoimet ja äkillinen siirtyminen etätyöhön johtivat digitaalisten tuotteiden kysynnän kasvuun. Katsokaa vaikka Zoomin neljännesvuosittaista kasvuvauhtia pandemian aikana.
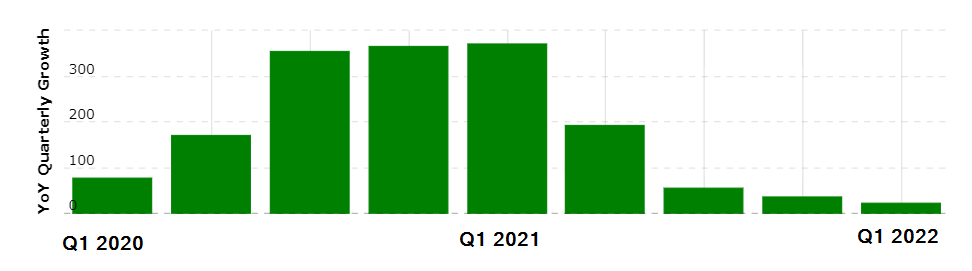
Sama kaavio osoittaa myös jotain muuta – kasvuvauhdin äkillisen laskun heti pandemian päätyttyä. Tähän laskuun vaikutti kaksi merkittävää tekijää:
Etätyöstä ei tullut normia
Yksi suurista yllätyksistä kaikille – sekä yritysjohtajille että työntekijöille – oli se, että etätyö sujui sulkutoimien aikana todella hyvin. Tuottavuus ei laskenut merkittävästi, työntekijät nauttivat uuden vapaa-ajan viettämisestä perheidensä kanssa, ja jotkin yritykset jopa ymmärsivät, ettei niiden enää tarvinnut maksaa toimitilavuokraa, koska fyysiselle toimistolle ei ollut tarvetta.
Tämän ansiosta pääomasijoittajat ajattelivat, että etätyö jatkuisi myös pandemian jälkeen ja digitaalisten tuotteiden kysynnän kasvu olisi paljon suurempaa kuin ennen COVID-19-pandemiaa. He olivat enimmäkseen oikeassa – kuitenkin niiden yritysten määrä, jotka palasivat toimistolla työskentelyyn tai hybridityöskentelyyn, oli paljon odotettua suurempi, mikä johti ennakoitua vähäisempään kysyntään.
Päädyimme taantumaan, pörssiromahdukseen ja elinkustannuskriisiin
Vaikka maailman hallitukset tekivät parhaansa suojellakseen kansalaisia ja yrityksiä sulkutoimien ja muiden turvallisuustoimenpiteiden taloudellisilta seurauksilta (esimerkiksi matkustuskielloilta ja tullivalvonnan rajoituksilta), taantuma oli väistämätön.
Tämän kriisin seurauksena tavallisille kansalaisille jäi vähemmän käytettävissä olevia tuloja, mikä johti kulutuksen vähenemiseen ja sitä kautta yritysten liikevaihdon laskuun.
Siksi digitaalisiin tuotteisiin käytettävissä oli paljon vähemmän rahaa – tämä johti kasvuvauhdin merkittävään hidastumiseen ja lyhyempiin toiminta-aikoihin pääomasijoittajien rahaa kuluttaville startup-yrityksille.
Have an account? Log In
Miten pääomasijoittajat reagoivat startup-yritysten kasvun ja liikevaihdon laskuun?
Kun pandemia oli pahimmillaan ja koko planeetta työskenteli kotoa käsin, pääomasijoitusmaailma alkoi sijoittaa aggressiivisesti digitaalisiin tuotteisiin ja etätyön yleiseen ajatukseen. Tältä sijoitusmäärät näyttivät pandemian aikana.
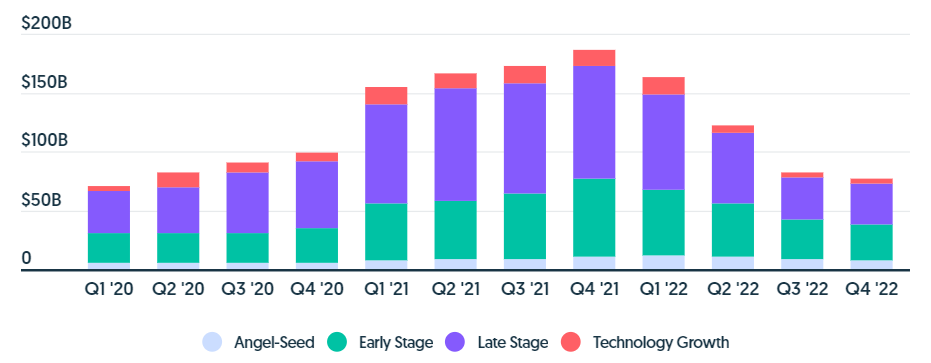
Kuten kaaviosta näemme, startup-yritysten kasvun ja liikevaihdon lasku sekä COVID-19-kriisi yleensä johtivat myös pääomasijoitustoiminnan jyrkkään vähenemiseen.
Syynä on se, että päädyimme tähän noidankehään:
- Startup-yritysten kasvuvauhdin lasku vaikeutti uusien sijoitusten houkuttelemista. Kun tähän lisätään taantuman aiheuttama liikevaihdon lasku, lopputuloksena on satoja startup-yrityksiä, joilta rahat loppuvat ja jotka ajautuvat konkurssiin.
- Startup-yritysten lisääntynyt epäonnistumisaste pakottaa pääomasijoitusyhtiöt harkitsemaan sijoittamista tarkemmin. Lisäksi pääomasijoittajat kompensoivat kasvanutta riskiä tekemällä pääomasta kalliimpaa tarjoamalla vähemmän rahaa suurempaa omistusosuutta vastaan ja alhaisemmalla arvostuksella.
- Tämä vaikeuttaa entisestään startup-yritysten pääoman hankkimista – mikä tekee niiden epäonnistumisesta todennäköisempää.
Hyvä uutinen on, että sijoittajat ovat edelleen halukkaita ja valmiita tarjoamaan sinulle pääomaa, jota tarvitset startup-yrityksesi kasvattamiseen. Heidän tapansa arvioida startup-yrityksiä ja huomioimansa tekijät ovat kuitenkin muuttuneet.
Miten sijoittajien suhtautuminen on muuttunut vuonna 2023?
Ennen kuin perehdyin tähän aiheeseen syvemmin, vaikutelmani oli, että VC-maailmasta oli yksinkertaisesti tullut riskin karttamisen suhteen varovaisempi sijoituspäätöksiä tehdessään.
Keskustelin tästä aiheesta muutaman sijoittajan sekä sellaisten yritysten perustajien kanssa, jotka suunnittelevat houkuttelevansa lisää VC-rahoitusta (mukaan lukien nyt johtamani tuotteen perustajat).
Opin, etteivät asiat ole näin yksinkertaisia eikä kyse ole aina "vähemmän riskialttiisiin" startup-yrityksiin sijoittamisesta.
Sen sijaan siinä, mihin VC-sijoittajat kiinnittävät huomiota päättäessään startup-yritykseen sijoittamisesta, on tapahtunut yleinen muutos.
Tässä ovat asiat, jotka ovat sijoittajille nykyään tärkeitä.
Kuinka ”todellinen” ratkaisemasi ongelma on?
Muistatko Juiceron? Se oli $400 maksanut mehukone, joka edellytti valmiiksi pakattujen mehujen ostamista ja puristi mehun pakkauksesta suoraan lasiisi.
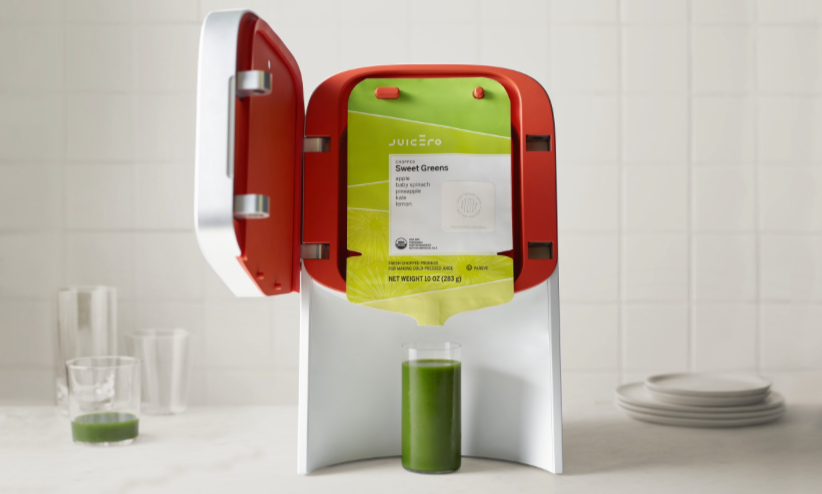
Perustajat onnistuivat lopulta keräämään huimat $120 million 2010-luvun puolivälissä tätä mekaanista mikä-lie-tämä-on-laitetta varten (kieltäydyn kutsumasta sitä tuotteeksi).
Miten ihmeessä?! Lyhyesti sanottuna 2010-luku oli aikakausi, jolloin sijoittajille saattoi esitellä lähes mitä tahansa ja saada sille rahoitusta. Asiat muuttuivat vuosikymmenen loppuun mennessä hieman vähemmän oudoiksi, mutta ajatus siitä, että "tuotteet, joiden ongelma-ratkaisu-yhteensopivuus on heikko, saavat silti sijoituksia", oli edelleen olemassa.
Koronapandemian jälkeinen taantuma ja osakemarkkinoiden epävakaus tekivät kuitenkin selväksi, ettei tällainen lähestymistapa ollut VC-sijoittajille kestävä.
Nykyään sinun on osoitettava, että kohdemarkkinasi kokema ongelma on todellinen ja niin kivulias, että mitattavissa oleva määrä käyttäjiä etsii siihen maksullista ratkaisua.
Jos siis esittelisit Juiceron sijoittajille tänään, saisit lähes varmasti heiltä hylkäyskirjeen, sillä kyseessä ei ollut tuote, joka olisi ratkaissut mitään.
Onko liiketoimintamallisi toimiva ja kannattava?
Ennen kuin COVID-19:n vaikutukset alkoivat rasittaa taloutta, VC-sijoittajien liiketoimintasuunnitelman vankkuudelle asettamat vaatimukset eivät olleet kovin tiukkoja. Itse asiassa lukuisat kyseenalaisilla liiketoimintamalleilla toimineet startup-yritykset päätyivät saamaan merkittävää rahoitusta juuri 2010-luvun puolivälissä – kuten varmaan arvasitkin!
Yksi erityinen tapaus, jonka haluan mainita, on MoviePass – tilauspohjainen palvelu, jonka avulla käyttäjät saattoivat katsoa elokuvia paikallisissa elokuvateattereissa kuukausimaksua vastaan. He halusivat luoda käytännössä elokuvateattereiden Spotifyn. Idea oli itse asiassa varsin hyvä, ja he onnistuivat lopulta keräämään yli $70 million.
Liiketoimintamalli oli kuitenkin erittäin kestämätön.
Ongelma oli siinä, että MoviePass joutui ostamaan liput elokuvateattereilta täydellä hinnalla ja myymään ne sitten käyttäjille huomattavalla alennuksella – minkä seurauksena yritys toimi tappiolla. Heidän ajatuksensa oli, että saatuaan riittävästi käyttäjiä he pystyisivät neuvottelemaan merkittävistä alennuksista ostamiinsa elokuvalippuihin.
Elokuvateatterit kuitenkin kieltäytyivät tarjoamasta näitä alennuksia, koska niiden laskelmien mukaan ne ansaitsisivat tällä tavalla vähemmän rahaa.
Tämän seurauksena MoviePass poltti kaiken sijoittajilta saamansa rahan ja päätyi ennenaikaiseen loppuun.
Kasvatko kestävästi?
Olen suuri Reforgen kasvusarjan fani, sillä se on auttanut minua omaksumaan ajattelutavan, jossa rakennetaan kestäviä kasvumoottoreita. Syy siihen, että Reforgen väki keskittyy kestävän kasvun opettamiseen, on se, että kasvuyritysten markkina on epäonnistunut siinä surkeasti viime vuosikymmenen aikana.
Käyttäjien määrän kasvattaminen (myös maksavien käyttäjien) ei välttämättä tarkoita, että toimit yrityksenä erinomaisesti (palaan tähän myöhemmin). Tämä on kuitenkin jälleen asia, jota VC-maailma ei aiemmin priorisoinut.
He halusivat räjähdysmäistä kasvua. Vastatakseen näihin odotuksiin startup-yritykset alkoivat laiminlyödä hankkimiensa käyttäjien pitkäaikaista pysyvyyttä ja keskittyivät sen sijaan rekisteröitymisten määrään.
Hyvin tunnettu esimerkki tästä on jo edesmennyt Vine. Tämä TikTokin edeltäjä vaikutti aluksi valtavalta menestykseltä – se kasvoi räjähdysmäisesti ja onnistui hankkimaan satoja miljoonia käyttäjiä. Vinen ongelma kuitenkin (ja siinä, missä TikTok myöhemmin onnistui) oli, että se keskittyi liikaa pelkkien rekisteröitymisten lisäämiseen välittämättä juurikaan siitä, millaisen kokemuksen käyttäjät sovelluksessa saivat.
Erityisesti Vine ei pystynyt tarjoamaan sisällöntuottajille asianmukaisia rahallisia kannustimia. Tämän seurauksena sisällöntuottajien yhteisö siirtyi muille alustoille, joilla he saattoivat ansaita sisällöllään enemmän rahaa.
Heikomman sisällön myötä Vinen käyttäjät alkoivat poistua palvelusta, mikä johti sovelluksen lopulliseen epäonnistumiseen.
Oletko ”shokkia kestävä”?
Tämä on luultavasti yksi harvoista tilanteista, joissa torakkaan vertaamista pitäisi pitää kohteliaisuutena. Sijoittajien huomio on siirtynyt startup-yrityksiin, jotka pystyvät osoittamaan kykynsä selviytyä erilaisista kriiseistä, mukaan lukien nykyinen kriisi.
Näin eräs kokenut sijoittaja selitti asian minulle:
Olemme aina antaneet etusijan startup-yrityksille, jotka pystyvät selviytymään vaikeista ajoista. Emme kuitenkaan odottaneet näiden vaikeiden aikojen olevan yhtä ankaria kuin nyt todistamamme taantuma.
Nykyinen tilanne on saanut meidät tarkistamaan resilienssiä koskevia vaatimuksiamme ja harkitsemaan sijoittamista startup-yrityksiin, jotka pystyvät osoittamaan kykynsä pysyä pinnalla taloustilanteesta riippumatta.
Rem Darbinyan
Enkelisijoittaja, Formula VC:n neuvantoryhmän jäsen
Yksi merkittävistä esimerkeistä lupaavasta startup-yrityksestä, jolta puuttui resilienssi ja joka epäonnistui pandemian aikana, oli sisustussuunnittelusovellus Modsy. Sulkutoimet ja sitä seurannut elinkustannuskriisi johtivat siihen, että ihmiset asettivat kodin parannusprojektinsa tärkeysjärjestyksessä aiempaa alemmas, mikä johti Modsyn tulojen merkittävään laskuun.
Yritys päätyi käyttämään kaikki 60 miljoonan dollarin sijoitusvaransa vuoden 2022 puoliväliin mennessä, eikä se selvinnyt vuoteen 2023.
Toimintasuunnitelma pandemian jälkeisille startup-yrityksille
Kun sinulla on hieman enemmän tietoa sijoittajien nykyisistä painopisteistä, saatat kysyä itseltäsi, tarvitseeko sinun muuttaa tapaasi hallita ja kasvattaa tuotettasi näiden standardien täyttämiseksi.
Vastaus riippuu tietenkin siitä, huokuuko startup-yrityksesi torakan elinvoimaa eli siitä, kuinka hyvin liiketoiminta kestää shokkeja. Minulla on kuitenkin kaksi vinkkiä, joita voit harkita riippumatta siitä, missä tuotteesi näiden vaatimusten suhteen on.
Keskity vakaaseen ja kestävään kasvuun
Käytän tässä artikkelissa sanaa ”kestävä” jatkuvasti hyvästä syystä – tähän alueeseen sinun tulisi keskittää huomiosi.
Kasvun osalta sinun ei pitäisi käyttää tärkeintä kasvumittariasi (MAU tai WAU) erillään muista mittareista. Sen sijaan sinun pitäisi yhdistää se toiseen mittariin, joka voi osoittaa asiakkaiden pitkän aikavälin tyytyväisyyden tuotteeseesi.
Yleensä kyse on asiakaspysyvyydestä. Mitä parempi asiakaspysyvyys on, sitä useammat ihmiset päättävät käyttää tuotettasi pitkällä aikavälillä. Ymmärtääksesi, kuinka suuri vaikutus asiakaspysyvyydellä voi olla kasvuusi, tarkastele tätä kaaviota:
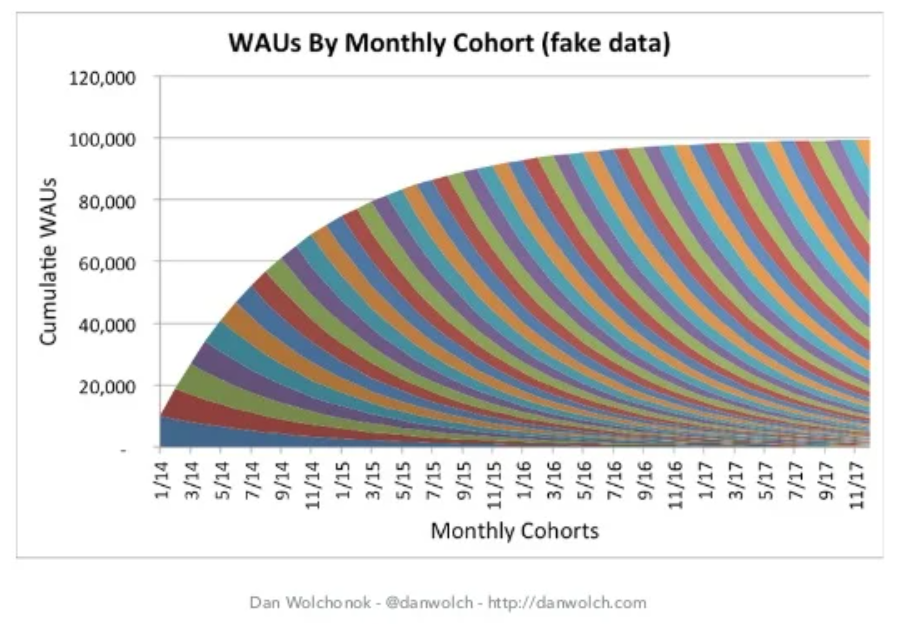
Tässä meillä on tuote, joka kasvaa melko nopeasti. Sen asiakaspysyvyyskäyrä ei kuitenkaan ole tasainen. Tämä tarkoittaa, että lopulta 100 % käyttäjistä poistuu palvelusta ja sinun on turvauduttava uusiin hankintoihin, jotta käyttömääräsi kasvaisi edelleen.
Heikon asiakaspysyvyyden ongelma on, että päädyt tilanteeseen, jossa menetät yhtä paljon käyttäjiä kuin hankit (kuten yllä olevasta kaaviosta käy ilmi). Jos jatkat toimintaasi tällä tavalla, koet niin sanotun ”hain evä” -kaavion, joka kertoo aktiivisten käyttäjien menettämisestä.
Kun asiakaspysyvyys on hyvä, kaavio näyttää puolestaan paljon lupaavammalta:

Yllä olevassa kaaviossa kasvuvauhti on itse asiassa hitaampi verrattuna heikon asiakaspysyvyyden tilanteeseen. Koska asiakaspysyvyys on kuitenkin tässä tasainen, syntyy kumuloituva vaikutus uusien käyttäjien liittyessä vähitellen siihen joukkoon, jonka olet onnistunut säilyttämään.
Juuri siksi käyttäjien käyttöönottoon ohjaamiseen kannattaa investoida aikaa ja vaivaa. Erinomainen käyttöönotto-ohjaus johtaa korkeampaan tuotteen käyttöönottoasteeseen, mikä puolestaan johtaa parempaan asiakaspysyvyyteen. Tämä antaa sinulle jonkinlaisen turvan siltä varalta, että kohtaat vaikeuksia ja kasvuvauhtisi hidastuu: et menetä käyttäjäkuntaasi, sillä suurin osa käyttäjistäsi todennäköisesti pysyy mukana pitkällä aikavälillä.
More Articles
Keskity toimivan liiketoimintamallin rakentamiseen
Tämä on monimutkainen aihe, joten suosittelen aloittamaan tutustumalla oppaaseen, joka käsittelee startup-ideoiden validointia, PMF:n löytämistä ja kiiltävän uuden kohteen syndrooman välttämistä.
Ajatuksena on, että startup-yrityksen fokus ei saa olla päämäärättömässä kasvussa. Kasvun pitäisi itse asiassa olla seurausta hyvästä ongelman ja ratkaisun yhteensopivuudesta, jossa pystyt ratkaisemaan todellisen ongelman kestävän liiketoimintamallin avulla.
Siksi sinun tulisi keskittyä ennen kaikkea testaamaan monenlaisia liiketoimintamalliisi perustuvia hypoteeseja, vahvistamaan niiden paikkansapitävyyttä ja muuttamaan suuntaa tarvittaessa.
Taantuma päättyy pian
En ole taloustieteilijä, joten minulla ei ole tietoa tai taitoja kertoa, milloin taantuma tarkalleen päättyy. Tiedän kuitenkin, että maailmantalous käy jatkuvasti läpi taantuman ja kasvun kausia. Se tarkoittaa, että edessämme on hyviä aikoja – toivottavasti aiemmin kuin uskommekaan.
Lue sarjan muut artikkelit
Seuraava kierros -sarjan toisessa osassa käsittelemme yksityiskohtaisesti sitä, miten voit luoda ja esitellä liiketoimintamallisi, markkinan vetovoiman ja talousennusteet esitysmateriaalissasi.
Kolmannessa osassa perehdytään markkina-arvosi laskemiseen ja omistusosuudesta neuvottelemiseen sijoittajien kanssa.
Neljäs osa käsittelee kokonaisuudessaan sitä, miten läpäiset taustaselvityksen ja siirryt liiketoimintasi elinkaaren seuraavaan vaiheeseen.
Muista lopuksi pysyä ajan tasalla uusimmista tuotehallinnan näkemyksistä ja oppaista tilaamalla mahtavan uutiskirjeemme.